Loi 87-21 & Crises Bancaires au Maroc : Ce Que Change le Nouveau Cadre de Résolution
Vous vous réveillez un lundi matin et apprenez aux informations qu’une grande banque de la place traverse une zone de turbulences financières majeures. La panique s’empare des épargnants.
« Mes économies sont-elles en danger ? L’État va-t-il devoir utiliser l’argent des contribuables pour renflouer l’établissement ? Qui paiera la facture ? »
Pendant des décennies, le réflexe mondial face à une défaillance bancaire reposait sur le bail-out (le renflouement par l’État). Aujourd’hui, le Maroc opère un virage réglementaire décisif avec la loi n° 87-21, modifiant et complétant le dispositif légal relatif aux établissements de crédit.
Ce texte ne réorganise pas seulement le secteur bancaire : il transforme en profondeur la gestion des risques pour les actionnaires, les créanciers et les déposants.
L’essentiel en 30 secondes
-
Protection des deniers publics : Fin du renflouement automatique par l’État ; la loi privilégie le sauvetage interne (bail-in).
-
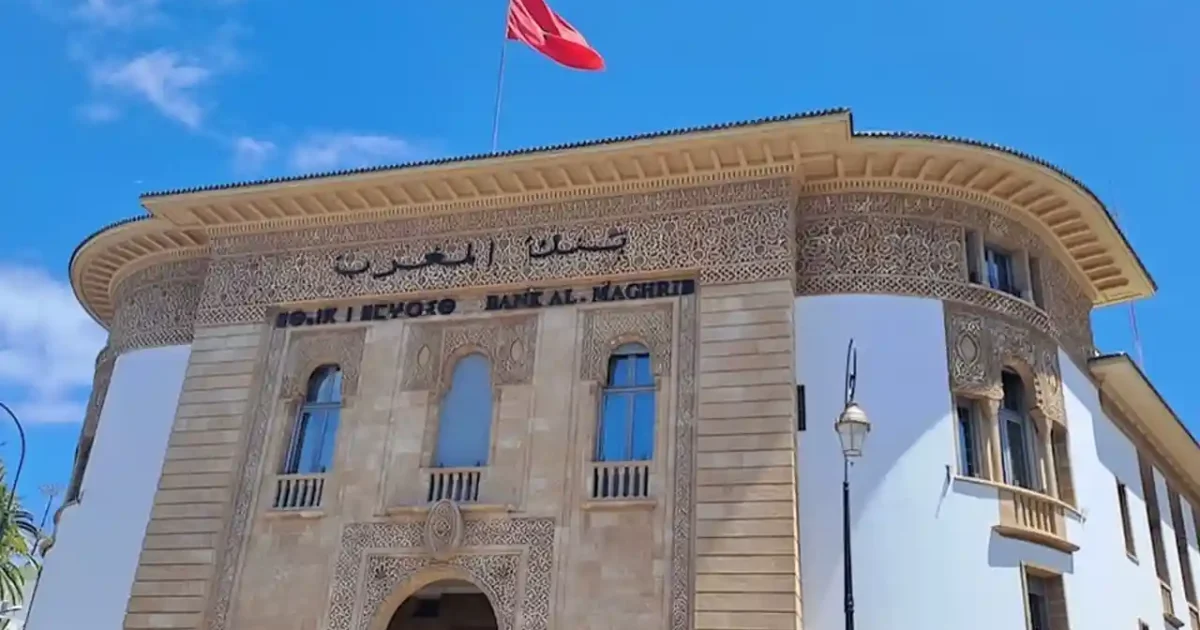
Pouvoirs accrus pour Bank Al-Maghrib : La banque centrale devient l’Autorité de Résolution unique.
-
Protection prioritaire des déposants : Le Fonds Collectif de Garantie des Dépôts (FCGD) est renforcé pour préserver les épargnants.
-
Responsabilité des actionnaires : En cas de crise, les actionnaires et créanciers non garantis absorbent les pertes en premier.
Bank Al-Maghrib : Désormais Seule au Commande de la Résolution
Jusqu’à présent, le traitement des difficultés d’une banque relevait principalement des procédures de redressement classique prévues au niveau judiciaire ou par les autorités de tutelle. La loi 87-21 change la donne en confiant à Bank Al-Maghrib le rôle explicite d’Autorité de Résolution.
-
Prévention et planification : Obligation pour les banques de dresser un plan de rétablissement stratégique.
-
Déclenchement de la résolution : Intervention dès qu’une banque est jugée défaillante ou en voie de l’être.
-
Application des instruments : Restructuration, séparation d’actifs ou transfert forcé d’activités.
L’objectif affiché par la banque centrale est clair : intervenir avant la faillite irréversible pour maintenir les fonctions critiques de l’établissement et éviter toute contagion à l’ensemble du système financier national.
Actionnaires & Créanciers : En Première Ligne face aux Pertes
C’est la rupture majeure introduite par le texte : la hiérarchie de la prise en charge des pertes. Désormais, le principe du renflouement interne s’imposera avant toute sollicitation de la solidarité nationale, conformément aux orientations stratégiques du Ministère de l’Économie et des Finances.
Comment s’applique l’absorption des pertes ?
-
Les Actionnaires : Le capital social absorbe les pertes en priorité via une réduction ou une annulation de la valeur des actions.
-
Les Créanciers non garantis : Les détenteurs de titres de dette ou de créances subordonnées voient leurs titres convertis en capital ou dépréciés.
-
Les Dirigeants : Les mécanismes de responsabilité sont renforcés pour éviter le risque d’aléa moral (moral hazard).
💡 Le conseil du comptable : Pour les entreprises détenant des titres participatifs ou des obligations bancaires, il convient de réévaluer le profil de risque de ces actifs au bilan.
Qu’en Est-Il des Déposants et des Épargnants ?
Pour le grand public et les PME, la loi 87-21 réaffirme un principe fondamental : la sécurité des dépôts de la clientèle reste la priorité absolue.
-
Priorité de remboursement : Dans la liquidation ou la résolution, les dépôts des personnes physiques et des PME bénéficient d’un rang de créance privilégié conformément aux dispositions applicables du Code de Commerce.
-
Fonds Collectif de Garantie des Dépôts (FCGD) : Le mécanisme d’indemnisation garantit les dépôts jusqu’à concurrence du plafond légal (actuellement fixé à 80 000 DH par déposant et par établissement).
-
Sécurisation des liquidités : Le fonds intervient si les mécanismes de sauvetage interne ne suffisent pas à couvrir les engagements envers les particuliers.
Checklist : Ce Que les Entreprises Doivent Anticiper
Pour les dirigeants et directions financières au Maroc, ce nouveau cadre exige une gestion de trésorerie plus vigilante :
-
Diversifier les établissements bancaires : Évitez de concentrer l’intégralité de vos liquidités et lignes de crédit dans un seul établissement.
-
Analyser la solidité de vos partenaires : Suivez régulièrement les ratios de solvabilité et les publications financières des banques teneuses de vos comptes.
-
Revérifier les contrats de financement : Anticipez les clauses de résolution ou de restructuration dans vos conventions de crédit et vos placements obligataires.
💬 Un Système Bancaire Plus Résilient ?
La loi 87-21 aligne le cadre réglementaire marocain sur les meilleurs standards internationaux définis par le Financial Stability Board (FSB). En responsabilisant les investisseurs et en armant la Banque Centrale, le Maroc renforce la confiance dans sa place financière.
Comment percevez-vous cette évolution de la réglementation bancaire ? Votre entreprise a-t-elle adapté sa stratégie de gestion de trésorerie ? N’hésitez pas à poser vos questions ou à partager vos réactions en commentaire !